Renholdsrobot som tjeneste i butikk: slik vurderer du regnestykket
En månedlig tjeneste kan senke terskelen for å prøve robotisert renhold. Den gjør ikke regnestykket automatisk riktig. I butikk må oppgaven, tidsvinduet og arbeidet rundt roboten beskrives før pris og mulig verdi kan sammenlignes.
Tjenestemodellen er mer enn en månedlig betaling
Robvarde tilbyr renholdsrobot som tjeneste fra 5 000 kroner per måned eks. mva. Dette er en ikke-bindende startindikasjon. Endelig pris avhenger blant annet av valgt løsning, bygget, serviceomfanget, innføringen og avtaleperioden.
En tjenestemodell kan samle teknologi og avtalte driftsytelser i én løpende leveranse. Kunden må likevel kunne se hva betalingen omfatter: kartlegging, maskin og utstyr, installasjon, opplæring, programvare, service, forbruksmateriell, utskifting og avslutning av avtalen.
Det er denne samlede leveransen som skal sammenlignes med dagens måte å løse den avgrensede oppgaven på — ikke bare månedsbeløpet mot en innkjøpspris.
Start med en faktisk butikkoppgave
Butikkflater kan være repeterbare, men arbeidsforholdene endrer seg med åpningstid, varepåfylling, kampanjeutstillinger, kunder, paller og smuss fra inngangssoner. Derfor bør analysen starte med én konkret flate og ett realistisk tidsvindu.
Et nyttig første eksempel kan være gulvarbeid i en avgrenset hovedgang etter stengetid. Beskriv arealet, gulvtypen, normal tidsbruk, kvalitetskravet, faste og flyttbare hindringer og hvem som klargjør området. Ta også med variasjoner gjennom uken og norsk vinter dersom inngangssmuss påvirker oppgaven.
Eksemplet er først beslutningsklart når virksomheten vet hvilket manuelt arbeid som kan flyttes, hvilket arbeid som blir igjen, og hvor mye lokal oppfølging den nye driftsformen krever.
Et produktsystem er ikke det samme som et driftsresultat
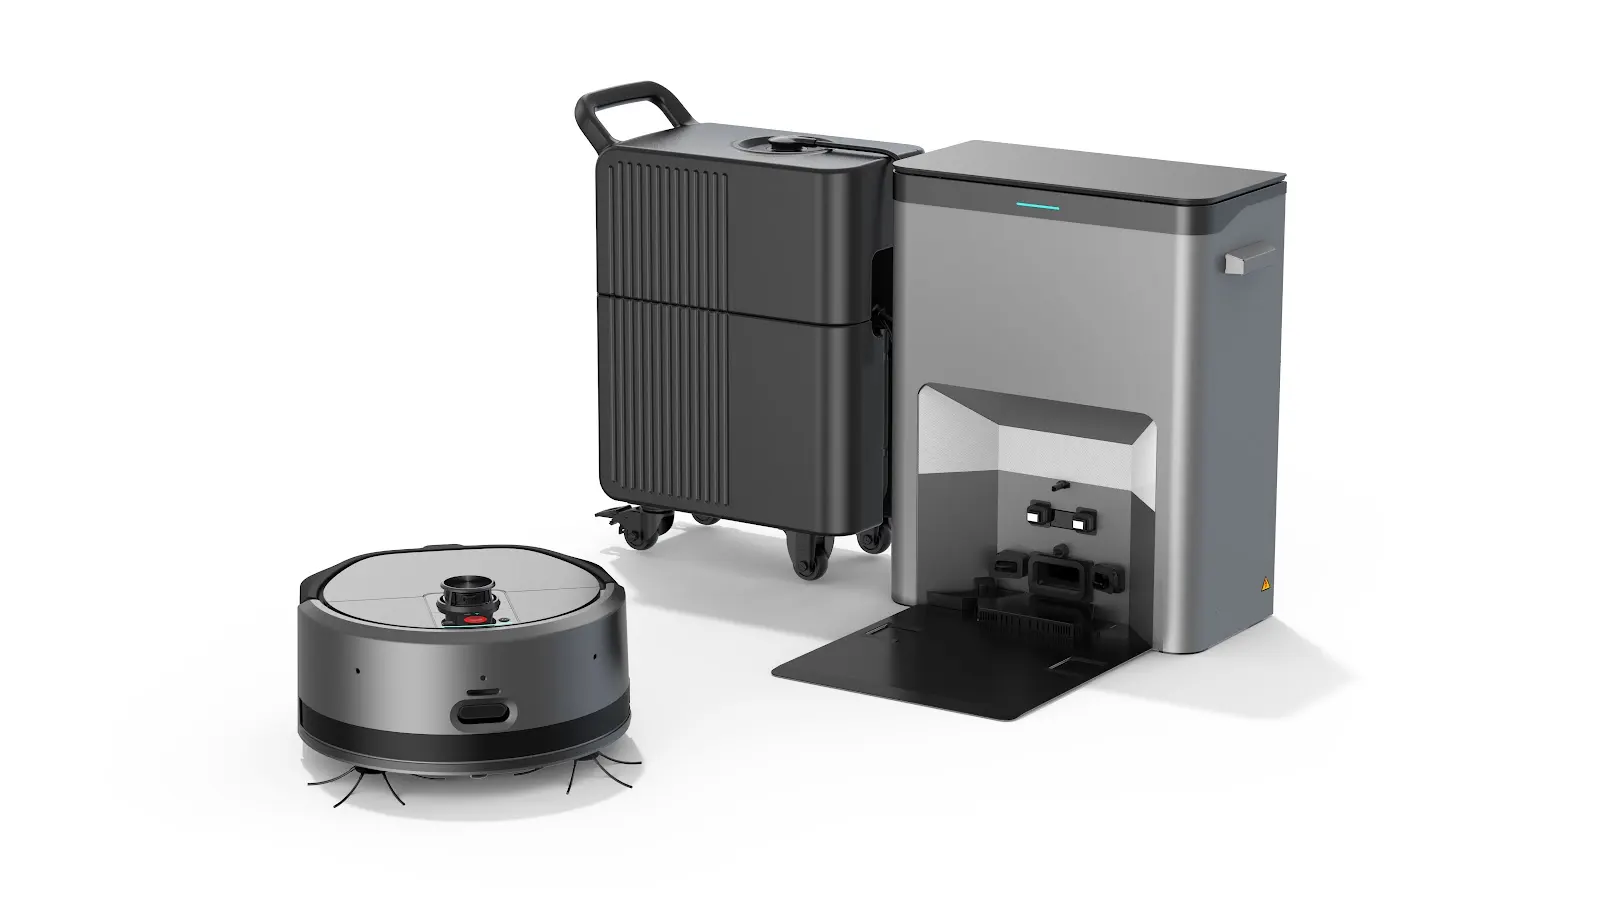
Leverandørmaterialet viser en kompakt renholdsenhet sammen med servicestasjon og mobil vanntank. Det dokumenterer hvilke systemkomponenter som kan inngå i en aktuell konfigurasjon, men ikke at løsningen passer i en bestemt butikk.
Produsenten beskriver funksjoner for feiing, støvsuging, våtmopping og gulvvask. Gulvkompatibilitet, navigasjon, stasjon, vannhåndtering og andre funksjoner må kontrolleres mot den valgte varianten og det faktiske lokalet.
Bilder og produktdata skal derfor brukes til å stille bedre spørsmål. De erstatter ikke kartlegging, risikovurdering, leveransespesifikk dokumentasjon eller pilotdata.
Gjør besparelsesmetoden synlig
En transparent beregning viser alle vesentlige antakelser og lar virksomheten endre dem. Start med dagens timer og samlede timekostnad for den avgrensede oppgaven. Vurder deretter hvor stor del av timene som realistisk kan overføres, og trekk fra tjenestepris, oppstart og andre kostnader.
Robvardes kalkulator er et arbeidsverktøy, ikke et tilbud eller en garanti. Eksempelverdier må erstattes med lokale tall og valideres gjennom kartlegging og pilot før de brukes i en beslutning.
- 1Avgrens oppgaven og registrer dagens timer og kvalitetskrav.
- 2Bruk virksomhetens egen totale timekostnad.
- 3Anslå overførbare timer nøkternt og vis antakelsen.
- 4Ta med månedlig tjeneste, oppstart og andre relevante kostnader.
- 5Vis brutto verdi, netto verdi og analyseperiode hver for seg.
- 6Erstatt antakelser med målte pilotdata når de finnes.
Unngå dobbeltelling
Timer som overføres fra manuelt gulvarbeid kan ikke samtidig føres som både lønnseffekt, kapasitetsgevinst og redusert fravær. Velg ett sammenligningsgrunnlag og forklar hvordan tiden er verdsatt.
Sykefravær kan være relevant som kapasitetskontekst, men bør ikke legges til som en egen besparelse når timekostnaden allerede fanger opp ressursbruken. Det samme gjelder arbeid som flyttes til klargjøring, kontroll og avvikshåndtering.
Hvis frigjort tid skal brukes på andre oppgaver, bør dette beskrives som mulig kapasitetsverdi. Det er ikke det samme som en sikret kostnadsreduksjon eller bemanningsendring.
La piloten erstatte antakelser med lokale data
En pilot bør teste normal drift og de avvikene som faktisk oppstår i butikken. Registrer planlagt og gjennomført areal, manuell klargjøring, avbrudd, behov for omkjøring, kontroll av resultat og tiden som brukes på oppfølging.
Måleperioden bør være lang nok til å møte relevante variasjoner i trafikk, vareflyt og smussbelastning. Ett vellykket demonstrasjonsløp viser at maskinen kan kjøre der og da; det dokumenterer ikke stabil drift gjennom en avtaleperiode.
Avtal på forhånd hvilke funn som gjør at oppgaven skaleres, justeres eller avsluttes. Da blir piloten et beslutningsverktøy fremfor en produktdemonstrasjon.
Sammenlign alternativene over samme periode
Kjøp, leasing og tjeneste fordeler kostnad og ansvar ulikt. Sammenlign dem med samme oppgave, samme analyseperiode og samme krav til kvalitet, oppfølging og tilgjengelighet.
Anskaffelser.no beskriver livssykluskostnader som kostnader gjennom hele anskaffelsens levetid. For en renholdsrobot kan det omfatte innføring, maskin, finansiering, programvare, service, intern tid, forbruksmateriell, nedetid, endringer og avslutning.
Et tilbud bør i tillegg gjøre ansvarsdelingen synlig. Avklar supportkanal, planlagt vedlikehold, reservedeler, programvare, data, responstider, kundens oppgaver og hva som skjer dersom lokalet eller behovet endres.
Beslutningen skal tåle et kritisk spørsmål
Et godt beslutningsgrunnlag viser hva som er dokumentert, hva som er beregnet, og hva som fortsatt er en hypotese. Det oppgir datakilde, periode, ansvarlig eier og de viktigste begrensningene ved siden av resultatet.
For butikk og kjøpesenter er målet ikke å bevise at robotisering alltid lønner seg. Målet er å finne de oppgavene der drift, økonomi og ansvar kan verifiseres — og å avstå når forutsetningene ikke holder.